Plano de Saúde Empresarial
Como comparar propostas de plano de saúde: o que realmente analisar antes de contratar
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em
Índice
Você recebeu duas ou três propostas de plano de saúde. Uma custa menos, outra tem uma rede que parece mais interessante e uma terceira oferece uma configuração aparentemente mais completa. Qual escolher?
É natural começar pela mensalidade. O problema é que duas propostas com preços diferentes podem estar oferecendo produtos bastante diferentes. Antes de perguntar “qual é mais barata?”, faça outra pergunta: estou comparando propostas equivalentes ou produtos diferentes apresentados como se fossem comparáveis?
Neste guia, você vai aprender a colocar as propostas na mesma base e entender o que realmente muda sua decisão. Se você ainda está na etapa anterior, definindo os critérios do benefício, veja como escolher um plano de saúde empresarial.
AION Consultoria
Já recebeu duas ou mais propostas?
Não escolha olhando apenas para a mensalidade. A AION pode organizar produto, rede, acomodação, abrangência, coparticipação, carências e condições relevantes na mesma base.
Analisar minhas propostasAntes de tudo: coloque as propostas na mesma base
Imagine uma empresa fictícia que recebeu três opções. A Proposta A tem menor mensalidade, enfermaria, coparticipação e abrangência regional. A Proposta B custa mais, oferece apartamento e possui outra rede. A Proposta C tem valor intermediário e abrangência nacional, mas não atende uma prioridade importante do grupo.
Qual é melhor? Ainda não dá para responder. Se a prioridade for atendimento local, a rede pode pesar mais. Se os beneficiários viajam com frequência, a abrangência pode ganhar importância. Se apartamento não é prioridade, pagar mais por essa característica talvez não faça sentido.
A regra é simples: não procure a proposta que vence em mais colunas; procure a que vence nas colunas que realmente importam para você.
1. Descubra se as propostas são realmente comparáveis
Abra cada proposta e identifique operadora, nome exato do produto, modalidade de contratação, acomodação, abrangência, coparticipação ou franquia quando houver, composição dos beneficiários, região considerada, rede correspondente ao produto e condições comerciais apresentadas.
Se uma opção é enfermaria com coparticipação e outra é apartamento com estrutura diferente de utilização, você não está comparando apenas preços. Está comparando produtos diferentes. Quando uma proposta estiver muito abaixo das demais, pergunte: o que mudou para esse produto custar menos?
2. Compare o produto, não apenas a operadora
Uma mesma operadora pode comercializar produtos diferentes. Por isso, escolher apenas pela marca pode esconder diferenças relevantes de rede, abrangência e configuração. O objetivo é identificar exatamente qual produto está sendo cotado e quais características pertencem a ele.
3. Rede hospitalar: não conte hospitais
Uma lista maior de prestadores não significa automaticamente uma rede melhor para você. Antes de comparar, defina hospitais indispensáveis, hospitais desejáveis, laboratórios importantes e cidades onde haverá utilização.
Quando um prestador for decisivo, valide operadora + produto/categoria + unidade + município + atendimento relevante + vigência da informação. Não presuma que uma relação genérica entre hospital e operadora vale para todos os produtos.
Para aprofundar esse critério, veja como avaliar a rede credenciada do plano de saúde.
4. Abrangência: maior não significa automaticamente melhor
Pergunte onde os beneficiários realmente precisam utilizar o plano. Viagens frequentes, colaboradores em diferentes estados, dependentes morando fora e utilização concentrada em uma única região levam a necessidades diferentes. A abrangência deve servir à rotina, não apenas parecer superior no papel.
5. Enfermaria ou apartamento?
Confira se as propostas oferecem a mesma acomodação. Se uma custa menos, mas é enfermaria, e outra é apartamento, parte da diferença pode estar nessa escolha. Pergunte se apartamento realmente é prioridade e quanto essa configuração representa na proposta.
Veja também a análise específica sobre enfermaria ou apartamento no plano de saúde empresarial.
6. Coparticipação: compare a utilização, não somente a mensalidade
Um produto pode ter mensalidade menor e prever cobranças relacionadas à utilização, conforme suas regras. Isso não torna a coparticipação boa ou ruim por si só. A comparação correta é mensalidade + regras de utilização + perfil dos beneficiários.
Procure quais utilizações podem gerar cobrança, como ela funciona e quais limites ou condições estão previstos. Para decidir entre modelos, veja plano empresarial com ou sem coparticipação. Para entender o mecanismo, consulte o que é coparticipação no plano de saúde.
7. Carência: “tem” ou “não tem” é insuficiente
Se uma proposta disser “sem carência”, pergunte: sem carência para quem, em qual situação e sob qual regra ou condição?
Segundo a orientação da ANS, nos planos coletivos empresariais com até 29 beneficiários pode haver aplicação de carência. Em contratos com 30 ou mais beneficiários, existem condições regulatórias de ingresso sem carência para quem solicita inclusão dentro dos prazos previstos. Portanto, “plano empresarial” não deve ser tratado como sinônimo automático de “carência zero”.
Se existe necessidade de utilização próxima, peça que a proposta identifique a condição aplicável àquele grupo. Aprofunde em carência no plano de saúde empresarial.
8. Carência e CPT não são a mesma coisa
A Cobertura Parcial Temporária está relacionada a doença ou lesão preexistente e possui regras próprias. Uma afirmação comercial sobre redução ou ausência de carência não deve ser interpretada automaticamente como resposta para CPT. Quando o tema for relevante, a situação precisa ser analisada conforme o tipo de contratação, tamanho do grupo, prazo de ingresso e regulamentação vigente.
9. Reembolso: não marque apenas “sim” ou “não”
Se reembolso for importante, procure saber em quais situações ele está previsto, quais limites e regras se aplicam, qual documentação é exigida e se as condições atendem ao uso pretendido. Para quem pretende usar exclusivamente a rede credenciada, esse critério pode ter peso diferente de quem deseja continuar consultando determinado profissional fora da rede.
10. Reajuste: descubra qual contrato você está comparando
Planos individuais/familiares e contratos coletivos não devem ser tratados como se seguissem a mesma dinâmica de reajuste. Nos coletivos, as regras variam conforme a modalidade e o tamanho do contrato; nos contratos com menos de 30 beneficiários existe a sistemática regulatória de agrupamento de contratos para reajuste, enquanto contratos maiores seguem a dinâmica prevista para a contratação coletiva e suas regras aplicáveis.
Uma pergunta prática é: “Qual é a modalidade deste contrato e como funciona o reajuste dela?” Você não precisa prever um percentual futuro; precisa entender o mecanismo contratual que está assumindo.
11. Agora compare o preço
Somente depois de equalizar os critérios anteriores a mensalidade ganha contexto. Uma diferença pode decorrer de rede, acomodação, abrangência, coparticipação, composição do grupo ou características do produto. Pergunte: por que existe essa diferença e aquilo que estou deixando de receber é importante para mim?
Se sua dúvida principal for valor, consulte quanto custa um plano de saúde empresarial. Essa página é dedicada à intenção de preço; aqui, preço é uma variável da decisão.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
12. Elegibilidade: uma boa proposta só serve se puder ser contratada
Em planos empresariais, confirme se as pessoas que entrarão no contrato atendem aos critérios aplicáveis. Sócios, diretores, funcionários, dependentes, profissionais PJ, empresários individuais e MEIs podem exigir análises de vínculo diferentes.
Para empresário individual, categoria em que o MEI é o exemplo mais comum, existe a regra regulatória de comprovação de atividade empresarial pelo período mínimo aplicável. Essa regra específica não deve ser generalizada automaticamente para toda pessoa jurídica. Veja quando um CNPJ recém-aberto pode contratar e, para vínculos societários, quem pode entrar como sócio ou diretor.
13. O que pedir ao corretor antes de decidir
Se a proposta estiver incompleta, peça a identificação do nome exato do produto, registro ou identificação correspondente quando disponível, rede do produto, acomodação, abrangência, coparticipação ou franquia, carências aplicáveis, condições relacionadas a CPT quando pertinentes, reembolso se relevante, condições de reajuste, valor e validade da proposta.
Se uma característica pode mudar sua decisão, procure confirmá-la na documentação correspondente e nas fontes vigentes antes de contratar.
14. Cinco sinais de que suas propostas não são diretamente comparáveis
- Acomodação diferente: uma é enfermaria e outra apartamento.
- Estrutura de utilização diferente: uma possui coparticipação e a outra segue outra configuração.
- Produtos ou categorias diferentes: rede e características podem mudar.
- Abrangência diferente: regional e nacional não representam a mesma proposta de utilização.
- Composição diferente: quantidade de beneficiários, idades, região ou outras premissas da cotação mudaram.
Se encontrar uma dessas situações, descubra primeiro o que mudou. Depois compare os valores.
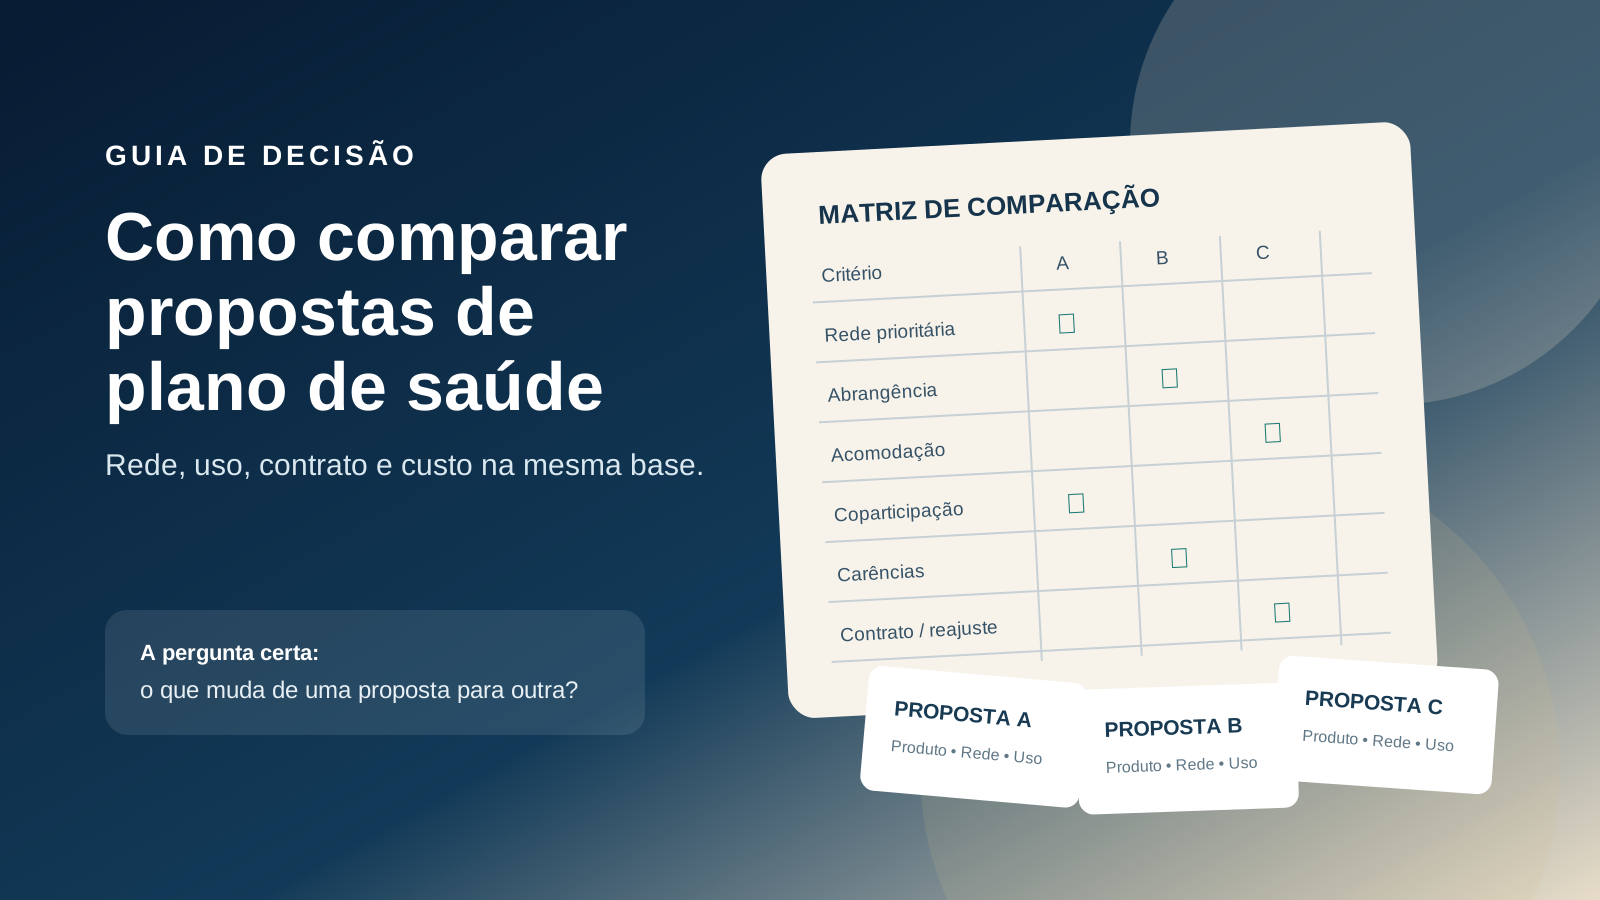
15. Use uma matriz de decisão, não apenas uma tabela de preços
| Critério | Proposta A | Proposta B | Proposta C | Importância para mim |
|---|---|---|---|---|
| Mensalidade | — | — | — | Alta / média / baixa |
| Hospital prioritário | — | — | — | Alta / média / baixa |
| Abrangência | — | — | — | Alta / média / baixa |
| Acomodação | — | — | — | Alta / média / baixa |
| Coparticipação | — | — | — | Alta / média / baixa |
| Carências | — | — | — | Alta / média / baixa |
| Reembolso | — | — | — | Alta / média / baixa |
| Condições contratuais | — | — | — | Alta / média / baixa |
A última coluna evita outro erro: contar quantas linhas cada proposta venceu. Nem todos os benefícios têm o mesmo valor para todas as pessoas.
16. A pergunta final: o que estou abrindo mão para pagar menos?
Se uma proposta custa menos, descubra o que você deixa de receber em troca dessa economia. Se for algo que não utiliza ou não valoriza, a economia pode fazer sentido. Se for justamente o hospital prioritário, uma abrangência necessária, a acomodação desejada ou outra característica essencial, a conclusão pode ser diferente.
Checklist antes de contratar
- Confirme operadora e produto exato.
- Valide modalidade e elegibilidade.
- Confira hospitais e laboratórios prioritários.
- Compare abrangência e acomodação.
- Entenda coparticipação ou franquia.
- Confirme carências e, quando aplicável, CPT.
- Analise reembolso se ele for relevante.
- Entenda o mecanismo de reajuste.
- Compare mensalidade somente depois de equalizar as propostas.
- Revise vigência, inclusão, exclusão, rescisão e demais condições relevantes.
Se uma informação pode mudar sua decisão, não dependa somente de uma promessa comercial. Confirme-a na documentação e nas fontes vigentes antes da contratação.
Então, qual proposta é melhor?
Não necessariamente a mais barata, a mais cara ou a da operadora mais conhecida. Na AION, a lógica da comparação é: perfil → prioridades → elegibilidade → produto → rede → utilização → contrato → custo.
A proposta mais adequada é aquela que entrega as características que realmente importam para os beneficiários por um custo compatível com essas prioridades.
Perguntas frequentes
Qual é a melhor forma de comparar propostas de plano de saúde?
Coloque todas na mesma base. Identifique produto, rede relevante, abrangência, acomodação, coparticipação, carências, reembolso quando necessário, condições contratuais e preço. Depois atribua importância aos critérios conforme sua necessidade.
O plano mais barato é a melhor escolha?
Não necessariamente. Descubra por que ele custa menos e se a diferença retira alguma característica importante para você.
Planos da mesma operadora possuem a mesma rede?
Não presuma isso. Verifique a rede correspondente ao produto específico, categoria, região e condições vigentes.
Plano empresarial não tem carência?
Não é uma regra geral. A aplicação ou dispensa depende das condições regulatórias e contratuais do grupo e do momento de ingresso.
Carência zero significa que não existe CPT?
Não. São conceitos diferentes e a CPT possui regras próprias relacionadas a doenças ou lesões preexistentes.
Como comparar três propostas?
Use uma única matriz com os mesmos critérios e acrescente uma coluna de “importância para mim”. Assim você compara não apenas quem oferece mais, mas quem oferece melhor aquilo que realmente importa.
Fontes e data de verificação
Verificado em 16/10/2026. Fontes primárias de referência: Agência Nacional de Saúde Suplementar (ANS), especialmente orientações oficiais sobre Guia de Planos, carência, Cobertura Parcial Temporária, contratação coletiva empresarial, reajuste de planos coletivos e contratação por empresário individual. Rede, produtos, preços e condições comerciais são informações mutáveis e devem ser reconfirmadas para a contratação concreta.
Compartilhe este artigo
Escolha um canal ou copie o link.
comparar propostas de plano de saúde · plano de saúde empresarial · rede hospitalar · coparticipação · carência · reajuste