Planos de Saúde
Quanto custa um plano de saúde empresarial?
Por Beatriz Amanda | Especialista em Planos de Saúde e Seguros na Corretora Aion
Conteúdo verificado e atualizado com base nas regras oficiais das operadoras e da ANS.
Se você está pesquisando um plano de saúde para sua empresa, provavelmente quer responder primeiro a uma pergunta simples:
quanto vou pagar por mês?
O problema é que pesquisar apenas “preço de plano empresarial” pode gerar respostas muito diferentes — e algumas delas pouco úteis para a realidade da sua empresa.
Isso acontece porque não existe um único preço de plano de saúde empresarial.
O valor depende das características da empresa, dos beneficiários e do produto escolhido.
Uma empresa com três pessoas de 25 a 35 anos pode receber uma cotação bastante diferente de outra com três beneficiários de 45, 55 e 60 anos.
Da mesma forma, um produto regional com determinada rede credenciada pode apresentar uma estrutura de preço diferente de um plano com abrangência maior, acomodação em apartamento e outra rede hospitalar.
Entre os fatores que podem influenciar a cotação estão:
idade dos beneficiários;
quantidade de pessoas;
cidade e região;
operadora;
produto contratado;
rede credenciada;
acomodação;
abrangência;
coparticipação;
condições comerciais vigentes.
Por isso, neste artigo você não encontrará uma tabela genérica prometendo um preço que pode não existir para sua empresa.
Você vai entender o que realmente determina o valor, como comparar propostas e quais informações são necessárias para descobrir quanto sua empresa pagaria.
Quer saber quanto ficaria para sua empresa?
Receba uma cotação considerando CNPJ, quantidade de beneficiários, idades e região.
CALCULAR COTAÇÃO EMPRESARIAL
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Existe um preço médio de plano de saúde empresarial?
É possível encontrar na internet diversas estimativas de preço por pessoa.
O problema é que uma média isolada pode ter pouca utilidade para uma empresa específica.
Imagine alguém afirmando que determinado plano custa “R$ X por mês”.
Antes de considerar esse número, seria necessário saber:
para qual idade?
em qual cidade?
para quantas pessoas?
qual operadora?
qual produto?
qual rede?
enfermaria ou apartamento?
com ou sem coparticipação?
qual abrangência?
em quais condições comerciais?
Sem essas informações, comparar apenas o número pode gerar uma expectativa incorreta.
Por isso, a pergunta mais útil não é:
“Qual é o preço médio de um plano empresarial?”
E sim:
“Quanto custa um plano empresarial para o perfil da minha empresa?”
Essa segunda pergunta exige uma cotação com dados reais.
Cuidado com tabelas de preços encontradas na internet
Ao pesquisar preços de planos empresariais, é comum encontrar tabelas com valores por idade ou chamadas como:
“plano empresarial a partir de R$ X por pessoa”.
Essas informações precisam ser interpretadas com cuidado.
Antes de utilizar qualquer tabela como referência, verifique:
quando ela foi publicada ou atualizada;
para qual região é válida;
qual operadora e produto aparecem nela;
quantidade de beneficiários considerada;
faixas etárias;
acomodação;
existência de coparticipação;
rede correspondente;
condições comerciais utilizadas.
Uma tabela antiga ou referente a outro perfil de contratação pode gerar uma expectativa de preço que não corresponde à proposta disponível para sua empresa.
Use tabelas públicas como referência inicial, não como garantia do valor final.
Para saber o preço aplicável ao seu caso, é necessário realizar uma cotação atualizada com os dados reais dos beneficiários.
Como é calculado o preço de um plano de saúde empresarial?
O preço resulta da combinação de diversas características.
Vamos entender as principais.
1. Idade dos beneficiários
A composição etária do grupo é um dos fatores importantes na cotação.
Isso significa que duas empresas com a mesma quantidade de beneficiários podem receber valores diferentes quando as idades são diferentes.
Por exemplo:
Empresa A
3 beneficiários;
28, 31 e 35 anos.
Empresa B
3 beneficiários;
42, 54 e 61 anos.
Embora ambas tenham três pessoas, a composição dos grupos é diferente.
Por isso, solicitar apenas “preço para três vidas” não é suficiente para obter uma comparação precisa.
2. Quantidade de beneficiários
O número de pessoas incluídas também precisa ser informado.
Dependendo das regras comerciais e do produto, podem existir condições diferentes conforme o tamanho do grupo.
Mas é importante evitar uma simplificação comum:
mais beneficiários não significa automaticamente que cada pessoa sempre pagará menos.
A quantidade de vidas é apenas uma das variáveis.
3. Cidade e região
A localização influencia os produtos disponíveis e as necessidades de utilização.
Uma empresa de Sorocaba pode encontrar alternativas diferentes de uma empresa localizada em outra região.
Além da sede da empresa, considere onde os beneficiários precisam utilizar o plano.
Por exemplo:
Sorocaba;
Votorantim;
Itu;
Campinas;
São Paulo;
outras regiões do Brasil.
Isso ajuda a avaliar se uma alternativa regional atende ou se a empresa necessita de uma abrangência maior.
4. Rede credenciada
Esse é um dos pontos mais importantes — e frequentemente ignorado quando a comparação começa pelo preço.
Dois planos podem apresentar mensalidades diferentes porque oferecem redes diferentes.
Antes de escolher, identifique:
hospitais considerados importantes;
laboratórios utilizados;
clínicas;
regiões de atendimento;
necessidades específicas dos beneficiários.
Um plano mais barato que não atende onde os funcionários precisam pode deixar de ser uma boa escolha.
E lembre-se:
a rede deve ser conferida no produto específico cotado, e não somente pelo nome da operadora.
5. Enfermaria ou apartamento
O padrão de acomodação em internações também deve fazer parte da comparação.
De maneira simplificada:
Enfermaria: acomodação hospitalar compartilhada, conforme as condições do produto.
Apartamento: acomodação privativa, conforme as condições contratadas.
Essa escolha deve considerar orçamento e preferência da empresa.
6. Com ou sem coparticipação
No plano com coparticipação, além da mensalidade, determinados usos podem gerar participação financeira conforme as condições contratuais.
No plano sem coparticipação, não existe esse mesmo mecanismo relacionado à utilização.
Mas não é correto transformar isso em:
com coparticipação = barato
e
sem coparticipação = caro.
É necessário comparar as propostas reais.
Leia também:
→ Plano de saúde empresarial: com ou sem coparticipação?
E, para entender o mecanismo:
→ O que é coparticipação no plano de saúde?
7. Abrangência
Uma empresa cujos funcionários permanecem principalmente na mesma região pode ter necessidades diferentes de outra com:
equipes comerciais viajando;
executivos em diferentes estados;
unidades em várias cidades;
funcionários que se deslocam frequentemente.
A abrangência precisa acompanhar a realidade dos beneficiários.
8. Operadora e produto
Não existe apenas um “plano empresarial”.
Cada operadora pode oferecer diferentes produtos e configurações.
Dependendo de disponibilidade, região, elegibilidade e perfil da contratação, uma análise pode envolver alternativas de operadoras como:
Porto Saúde;
Bradesco Saúde;
SulAmérica;
Amil;
Omint;
Unimed;
Alice Saúde.
O ponto principal é:
não compare apenas marca contra marca. Compare produto contra produto.
O que NÃO determina sozinho o preço do plano empresarial?
Algumas ideias são repetidas com tanta frequência que podem parecer regras.
Não são.
“Quanto mais vidas, menor será o preço”
Não necessariamente.
Quantidade é uma variável, mas idade, região, produto e outras características também precisam ser consideradas.
“Plano para MEI custa determinado valor”
Não existe um preço único para todos os MEIs.
Dois microempreendedores podem receber propostas diferentes.
“Com coparticipação sempre é mais barato”
Também não deve ser tratado como regra.
É preciso considerar mensalidade e possíveis custos relacionados à utilização.
“A mesma operadora significa o mesmo preço”
Não.
Uma mesma operadora pode possuir produtos diferentes, com redes e características diferentes.
“O plano mais barato será o melhor custo-benefício”
Não necessariamente.
Preço precisa ser analisado junto com aquilo que efetivamente está sendo contratado.
Descubra quanto custaria para sua empresa
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Exemplo: por que duas empresas podem receber preços diferentes?
Imagine duas pequenas empresas procurando plano para quatro beneficiários.
Empresa A
Possui:
quatro beneficiários;
idades de 26, 29, 34 e 37 anos;
preferência por enfermaria;
utilização concentrada na própria região;
interesse em comparar opções com coparticipação.
Empresa B
Também possui quatro beneficiários, porém:
idades de 43, 48, 54 e 59 anos;
preferência por apartamento;
necessidade de atendimento em diferentes cidades;
interesse em opções sem coparticipação.
As duas empresas solicitam:
“um plano empresarial para quatro pessoas”.
Mas estão solicitando produtos para perfis bastante diferentes.
Por isso, não seria adequado utilizar o preço recebido pela Empresa A para estimar automaticamente quanto a Empresa B pagaria.
O número de beneficiários é exatamente o mesmo.
As características que formam a cotação não são.
É justamente por isso que uma cotação precisa considerar os dados reais do grupo.
Compare produtos equivalentes — não apenas preços
Imagine receber duas propostas:
Proposta A: R$ X
Proposta B: R$ Y
Se a primeira apresenta menor mensalidade, parece natural considerá-la mais econômica.
Mas antes é necessário perguntar:
o que exatamente está incluído em cada proposta?
Uma comparação justa deveria observar produtos com características semelhantes ou, quando existirem diferenças, deixá-las claramente identificadas.
Compare:
rede credenciada;
hospitais importantes;
laboratórios;
acomodação;
abrangência;
coparticipação;
reembolso, quando disponível;
carências aplicáveis;
condições para dependentes;
demais condições contratuais.
Caso contrário, você pode concluir que uma proposta é mais cara quando, na realidade, está comparando produtos diferentes.
Como comparar o preço de duas propostas?
Use uma estrutura como esta:
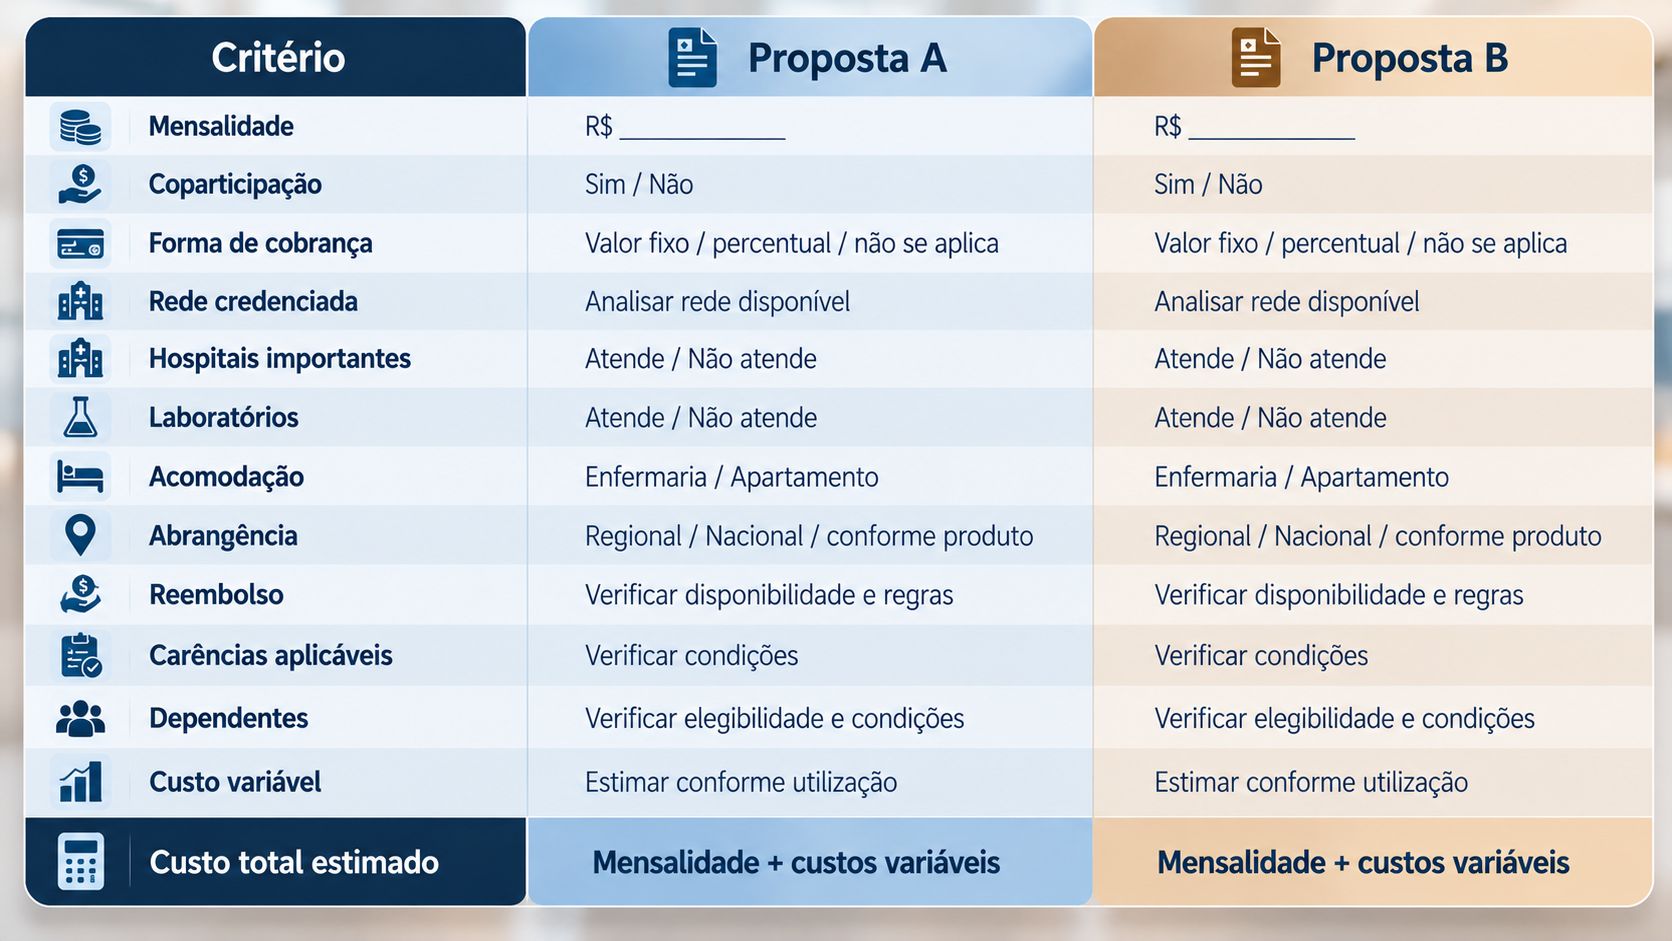
ALT da imagem: Comparação entre duas propostas de plano de saúde empresarial.
O objetivo não é simplesmente encontrar a menor mensalidade.
É entender:
quanto cada alternativa custa e o que a empresa recebe em troca desse valor.
Quanto custa um plano de saúde empresarial para MEI?
Também não existe um preço único de “plano MEI”.
O valor dependerá de características como:
idade;
quantidade de pessoas;
dependentes;
região;
operadora;
produto;
rede;
acomodação;
coparticipação.
Se você é microempreendedor, leia também:
→ Plano de saúde para MEI: como funciona e como contratar?
Quanto custa um plano de saúde empresarial em Sorocaba?
Para empresas de Sorocaba, o raciocínio é o mesmo.
Não existe um único “preço do plano empresarial em Sorocaba”.
A cotação depende do perfil do grupo e dos produtos disponíveis.
Além do preço, empresas da região devem observar se a rede atende adequadamente onde os beneficiários precisam utilizar o plano.
Veja também:
→ Plano de saúde empresarial em Sorocaba: como escolher?
Plano empresarial é mais barato que plano individual?
Não transforme essa comparação em uma regra universal.
São modalidades de contratação diferentes e os produtos disponíveis também podem ser diferentes.
Em vez de assumir antecipadamente qual terá menor valor, analise:
elegibilidade;
mensalidade;
rede;
abrangência;
acomodação;
coparticipação;
condições contratuais;
reajustes aplicáveis.
Para quem possui CNPJ, vale conhecer as opções empresariais disponíveis e comparar o produto completo.
Como reduzir o custo de um plano empresarial?
Se a empresa já possui plano e considera a mensalidade elevada, trocar imediatamente de operadora não deveria ser a primeira decisão.
Primeiro, identifique o problema.
Analise o plano atual
Confira:
mensalidade;
último reajuste;
quantidade de beneficiários;
rede utilizada;
acomodação;
abrangência;
coparticipação.
Descubra o que realmente é utilizado
A empresa pode estar pagando por características que não são importantes para seu grupo.
Por outro lado, reduzir a rede sem analisar o uso também pode causar problemas.
Compare produtos equivalentes
Não compare somente mensalidades.
Analise coparticipação
Dependendo do perfil, vale comparar diferentes estruturas.
Reavalie acomodação e abrangência
Esses critérios devem estar alinhados às necessidades reais dos beneficiários.
Compare alternativas
Uma análise de mercado pode revelar configurações diferentes das atuais.
Se seu plano aumentou muito, veja:
→ Plano de saúde ficou caro: o que fazer para reduzir o custo?
E o reajuste do plano de saúde empresarial?
O preço de entrada é importante, mas não deveria ser o único aspecto financeiro analisado.
Também é necessário entender como funcionam os reajustes aplicáveis ao contrato empresarial.
Nos planos coletivos, as regras não são as mesmas utilizadas nos planos individuais ou familiares.
Para contratos coletivos com menos de 30 beneficiários, existe, em regra, o mecanismo de agrupamento de contratos da operadora para cálculo e aplicação do reajuste anual.
Nos contratos coletivos com 30 ou mais beneficiários, o reajuste por variação de custos segue as condições aplicáveis à negociação entre a pessoa jurídica contratante e a operadora.
Além do reajuste anual, pode existir variação relacionada à mudança de faixa etária quando prevista e aplicável ao contrato.
Por isso, antes de contratar, procure entender:
quando ocorre o aniversário do contrato;
quais regras de reajuste são aplicáveis;
como o percentual é definido;
quais informações a operadora disponibiliza;
como mudanças de faixa etária podem afetar determinados beneficiários, quando aplicável.
Preço de entrada é uma fotografia. O planejamento do benefício precisa considerar também sua evolução ao longo do tempo.
O plano mais barato é a melhor escolha?
Não necessariamente.
Preço importa — principalmente porque o plano será uma despesa recorrente.
Mas ele precisa ser analisado em conjunto com o que está sendo contratado.
Imagine economizar na mensalidade e descobrir depois que:
o hospital desejado não pertence à rede daquele produto;
a abrangência não atende à empresa;
a acomodação é diferente da esperada;
existe coparticipação que não havia sido considerada.
Nesse caso, o preço menor não conta toda a história.
Procure equilíbrio entre custo e necessidades da empresa.
7 erros ao pesquisar preço de plano empresarial
1. Pesquisar apenas “plano empresarial barato”
Preço sem contexto pode levar a comparações ruins.
2. Não informar as idades
Sem a composição do grupo, a estimativa pode não representar a realidade.
3. Comparar somente a mensalidade
Rede e características do produto também importam.
4. Ignorar a coparticipação
Ela pode fazer parte da estrutura de custos.
5. Não conferir a rede específica
Não basta reconhecer o nome da operadora.
6. Usar uma tabela antiga
Condições comerciais podem mudar.
Uma tabela encontrada meses atrás não deve ser considerada automaticamente vigente.
7. Comparar produtos diferentes como se fossem equivalentes
Primeiro padronize os critérios.
Depois compare os valores.
Quais dados preciso enviar para receber uma cotação?
Tenha em mãos:
CNPJ;
cidade;
quantidade de titulares;
quantidade de dependentes;
idades;
relação dos beneficiários com a empresa;
hospitais desejados;
preferência por enfermaria ou apartamento;
necessidade de cobertura regional ou mais ampla;
plano atual, quando houver;
operadora atual.
Você não precisa necessariamente saber qual operadora escolher antes da cotação.
A comparação serve justamente para ajudar nessa análise.
Descubra quanto custa um plano empresarial para sua empresaInforme os dados abaixo para receber uma comparação de opções disponíveis.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Perguntas frequentes sobre preço de plano de saúde empresarial
Quanto custa um plano de saúde empresarial por pessoa?
Não existe um valor único por pessoa. A cotação depende de fatores como idade dos beneficiários, região, operadora, produto, rede, acomodação, abrangência e coparticipação.
Quanto custa plano empresarial para duas pessoas?
Saber apenas a quantidade não é suficiente. É necessário considerar as idades e as características do produto disponível para a contratação.
Quanto custa um plano empresarial para MEI?
Não existe um preço único para MEI. O valor depende do grupo, região e produto escolhido.
A idade influencia o preço?
A composição etária é uma informação importante na formação da cotação.
Quanto mais funcionários, mais barato fica?
Não necessariamente. Quantidade de beneficiários é apenas uma das variáveis.
Plano com coparticipação é mais barato?
Não trate isso como regra universal. Compare mensalidade e possíveis custos relacionados à utilização.
Enfermaria é mais barata que apartamento?
Podem existir diferenças entre produtos com padrões de acomodação diferentes, mas o valor deve ser confirmado na cotação específica.
O reajuste do plano empresarial é limitado pela ANS como no plano individual?
Os mecanismos são diferentes. Nos planos coletivos empresariais, a ANS não aplica simplesmente o mesmo teto anual definido para os planos individuais/familiares. Existem regras específicas conforme as características e o tamanho do contrato.
Como descobrir o preço exato?
Faça uma cotação utilizando os dados reais do CNPJ e dos beneficiários.
Afinal, quanto custa um plano de saúde empresarial?
A resposta depende de uma combinação de fatores:
idades + quantidade de beneficiários + região + operadora + produto + rede + acomodação + abrangência + coparticipação + condições comerciais.
É por isso que uma tabela genérica encontrada na internet dificilmente consegue responder com precisão quanto sua empresa pagará.
O caminho mais seguro é definir o perfil do grupo e depois comparar propostas equivalentes.
Assim, em vez de simplesmente encontrar o menor número, sua empresa consegue entender:
quanto vai pagar, o que está contratando e quais diferenças existem entre as opções.
Quer descobrir o valor para sua empresa?A AION pode comparar alternativas considerando CNPJ, idades, número de beneficiários, região e rede desejada.
Botão principal:
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
plano de saúde empresarial · preço plano de saúde empresarial · quanto custa plano de saúde empresarial · plano de saúde para empresa · plano empresarial preço · plano de saúde PJ · plano de saúde para funcionários · cotação plano empresaria