Planos de Saúde
Plano de saúde empresarial: com ou sem coparticipação?
Por Beatriz Amanda | Especialista em Planos de Saúde e Seguros na Corretora Aion
Conteúdo verificado e atualizado com base nas regras oficiais das operadoras e da ANS.
Na hora de contratar um plano de saúde para funcionários, sócios ou dependentes, uma dúvida aparece com frequência: vale mais a pena escolher um plano de saúde empresarial com ou sem coparticipação?
A resposta não depende apenas da mensalidade.
Uma empresa com poucos beneficiários e baixa utilização pode ter necessidades muito diferentes de outra que possui funcionários com filhos, dependentes ou pessoas que utilizam consultas, exames e terapias regularmente.
Por isso, comparar apenas o preço mensal pode levar a uma decisão incompleta.
O ideal é analisar pelo menos quatro fatores:
mensalidade;
possíveis cobranças relacionadas à utilização;
perfil dos beneficiários;
previsibilidade desejada para o orçamento.
Além disso, rede credenciada, acomodação, abrangência, carências e demais condições contratuais continuam sendo importantes independentemente da existência de coparticipação.
Neste guia, você vai entender as diferenças e descobrir o que comparar antes de contratar um plano de saúde empresarial.
Quer comparar planos empresariais?
Compare alternativas com e sem coparticipação considerando o perfil dos beneficiários e o orçamento da sua empresa.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
O que é coparticipação no plano de saúde empresarial?
Coparticipação é um mecanismo no qual existe participação financeira do beneficiário relacionada à utilização de determinados procedimentos, conforme as condições previstas no contrato.
Na prática:
a mensalidade continua existindo.
Além dela, determinados usos do plano podem gerar cobrança de coparticipação conforme as regras do produto contratado.
Se você ainda não conhece bem esse funcionamento, leia primeiro nosso conteúdo completo:
→ O que é coparticipação no plano de saúde? Entenda como funciona
Neste artigo, vamos avançar para a próxima etapa da decisão:
quando uma empresa deve considerar um plano com ou sem coparticipação?
Qual a diferença entre plano empresarial com e sem coparticipação?
A principal diferença está na forma como parte do custo é estruturada.
Plano empresarial com coparticipação
Existe uma mensalidade e determinados serviços utilizados pelos beneficiários podem gerar uma participação financeira adicional, conforme as condições contratuais.
Plano empresarial sem coparticipação
Não existe esse mesmo mecanismo de cobrança vinculado à utilização característico da coparticipação.
Isso, porém, não significa que todos os produtos sem coparticipação sejam iguais.
Dois planos podem possuir diferenças importantes de:
rede credenciada;
acomodação;
abrangência;
reembolso, quando aplicável;
segmentação;
mensalidade;
condições comerciais.
Por isso, coparticipação é uma característica do plano — e não o único critério para escolhê-lo.
Com ou sem coparticipação: comparação rápida
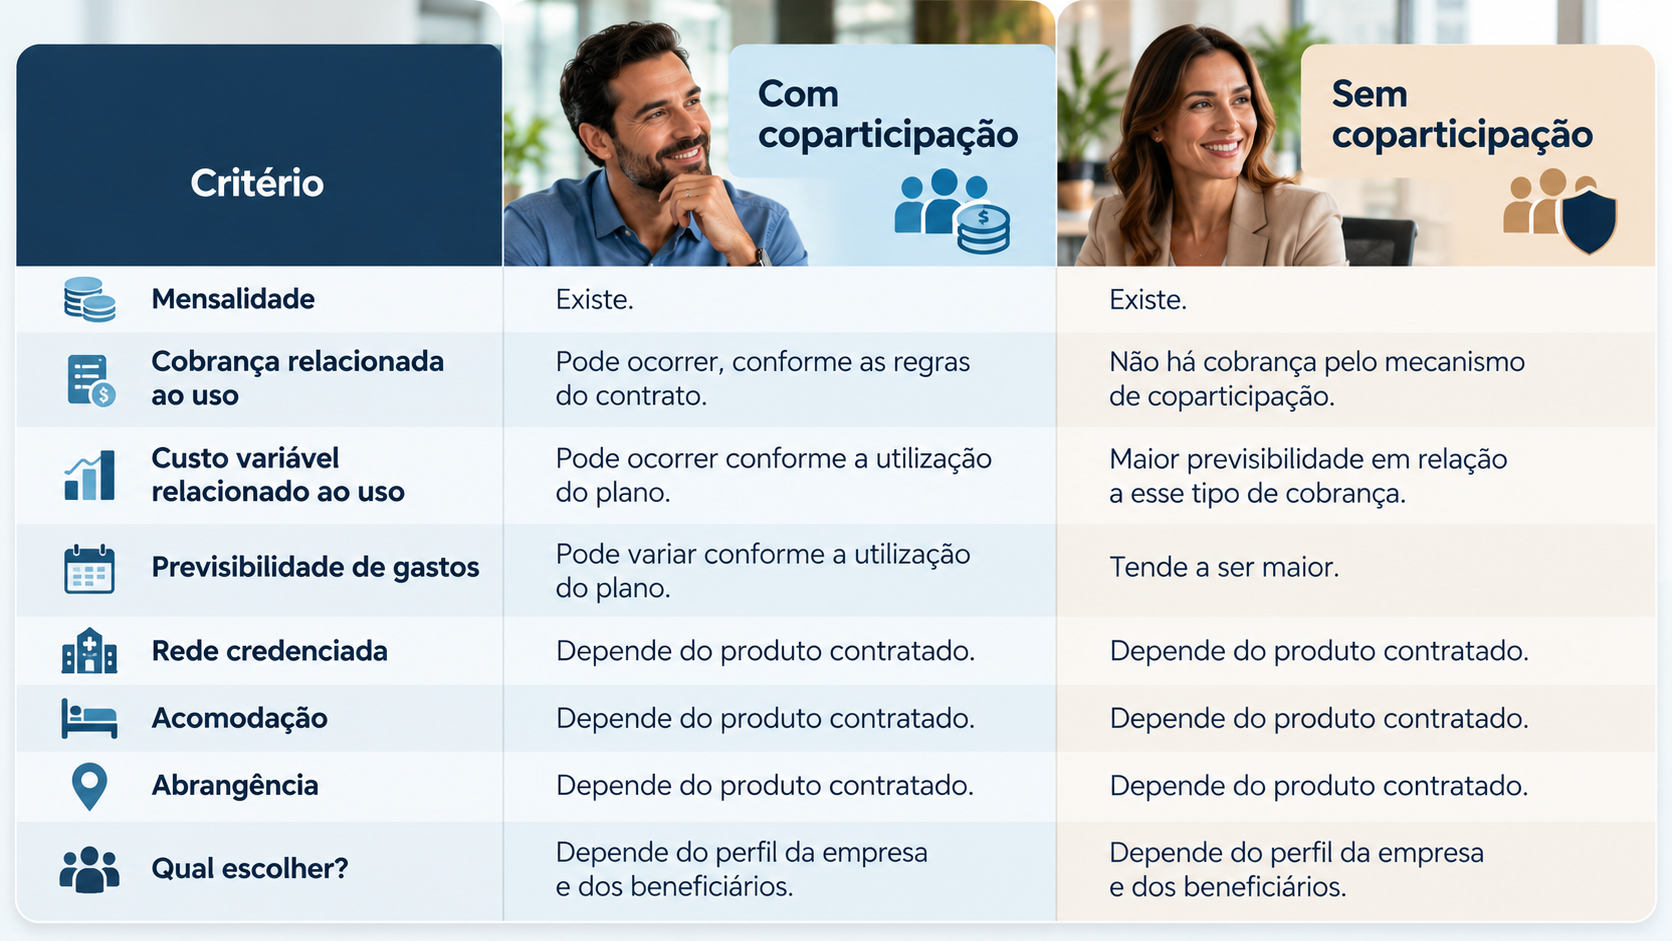
A última linha é provavelmente a mais importante.
Não existe uma modalidade que seja automaticamente adequada para todas as empresas.
Atenção ao comparar propostas
Nunca compare apenas “com” e “sem” coparticipação.
Uma proposta pode apresentar mensalidade menor e coparticipação, mas possuir uma rede mais restrita.
Outra pode ter mensalidade maior, não possuir coparticipação e oferecer características diferentes de rede, acomodação ou abrangência.
Sem analisar o produto completo — incluindo rede, acomodação, abrangência, reembolso quando aplicável e condições contratuais — a decisão fica incompleta.
Você pode acreditar que está escolhendo apenas entre dois modelos de custeio quando, na realidade, está comparando planos com características bastante diferentes.
Existem limites para a coparticipação?
A coparticipação não pode ser aplicada de qualquer maneira.
As condições do mecanismo devem estar previstas de forma clara no contrato, permitindo que a empresa e os beneficiários entendam como ocorre a cobrança e em quais situações ela pode ser aplicada.
Além disso, mecanismos financeiros de regulação não devem ser utilizados de maneira que impeça ou restrinja severamente o acesso do beneficiário aos serviços de saúde.
Como regras e critérios podem variar conforme o produto contratado, antes de escolher um plano empresarial é importante verificar:
quais procedimentos estão sujeitos à coparticipação;
como o valor é calculado;
se são utilizados valores fixos ou percentuais;
quais situações possuem tratamento específico;
como e quando os valores são cobrados;
quais regras estão previstas no contrato.
A empresa não deve presumir que todos os planos com coparticipação funcionam da mesma maneira.
Por isso, a análise deve considerar as condições específicas do produto apresentado na cotação.
Plano com coparticipação é mais barato?
Essa pergunta precisa ser dividida em duas.
A mensalidade pode ser diferente?
Sim.
Propostas com estruturas diferentes podem apresentar mensalidades diferentes.
Isso significa que o custo total será necessariamente menor?
Não.
Imagine dois planos hipotéticos para a mesma empresa.
Proposta A
Mensalidade: R$ 480 por beneficiário
Modelo: possui coparticipação hipotética em determinados procedimentos.
Proposta B
Mensalidade: R$ 620 por beneficiário
Modelo: sem coparticipação.
À primeira vista, a Proposta A parece mais econômica.
Existe uma diferença hipotética de R$ 140 por beneficiário na mensalidade.
Porém, ainda falta uma informação importante:
quanto os beneficiários utilizarão o plano?
Se os funcionários e dependentes utilizarem consultas, exames ou outros procedimentos sujeitos à coparticipação com frequência, esses valores passam a fazer parte do custo.
Consequentemente, a diferença observada apenas na mensalidade pode diminuir.
Em determinados cenários hipotéticos, os custos totais das propostas podem inclusive se aproximar.
Por outro lado, um grupo com outro perfil de utilização pode apresentar um resultado completamente diferente.
Os valores de R$ 480 e R$ 620 são exclusivamente exemplos didáticos e não representam preços, tabelas ou condições comerciais reais de nenhuma operadora.
O objetivo é mostrar que a análise correta considera o custo total, e não apenas a mensalidade.
O conceito mais importante: custo total
Para facilitar a análise empresarial, podemos separar o custo em duas partes.
Custo fixo
É o valor recorrente da mensalidade.
Custo variável relacionado à utilização
Quando existe coparticipação, determinados usos podem acrescentar valores conforme as regras do contrato.
Portanto, uma análise mais completa considera:
mensalidade + eventual impacto da utilização
Isso muda bastante a maneira de comparar propostas.
Em vez de perguntar somente:
“Qual tem a menor mensalidade?”
a pergunta deveria ser:
“Qual estrutura de custo faz mais sentido para o perfil da minha empresa?”
Quer descobrir quanto ficaria para sua empresa?
Informe os dados básicos do grupo para comparar alternativas.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Quando um plano com coparticipação pode fazer sentido?
Não existe uma fórmula universal, mas existem cenários que merecem análise.
Uma empresa pode querer avaliar essa modalidade quando:
busca equilibrar o custo fixo mensal;
possui beneficiários com utilização historicamente moderada;
quer comparar diferentes estruturas de custeio;
está implantando o benefício e possui orçamento definido;
pretende oferecer o plano a funcionários e dependentes e quer analisar diferentes alternativas.
A palavra importante aqui é avaliar.
Não é correto concluir antecipadamente que baixa utilização sempre fará determinado produto ser mais econômico.
A comparação deve ser realizada utilizando as propostas disponíveis para aquele CNPJ e aquele grupo de beneficiários.
Quando um plano sem coparticipação merece atenção?
O modelo sem coparticipação pode ser interessante de analisar quando a empresa valoriza especialmente a previsibilidade dos gastos relacionados à utilização.
Também merece atenção quando existem beneficiários com uso frequente do plano.
Por exemplo:
consultas recorrentes;
acompanhamento contínuo;
exames frequentes;
terapias;
famílias com crianças;
vários dependentes.
Mesmo nesses cenários, a decisão deve considerar as propostas efetivamente disponíveis.
O perfil dos funcionários importa muito
Duas empresas podem possuir exatamente dez beneficiários e ainda assim terem necessidades completamente diferentes.
Empresa A
maioria dos funcionários jovens;
poucos dependentes;
utilização eventual.
Empresa B
funcionários de diferentes faixas etárias;
vários dependentes;
famílias com crianças;
utilização recorrente.
O número de vidas é igual.
O perfil do grupo não é.
Por isso, antes de solicitar uma comparação, reúna pelo menos:
quantidade de titulares;
quantidade de dependentes;
idades;
cidade onde utilizarão o plano;
hospitais ou laboratórios considerados importantes;
plano atual, se houver.
Essas informações tornam a cotação muito mais útil.
Quem paga a coparticipação no plano empresarial?
Esse é um ponto que precisa estar claro antes da implantação do benefício.
Dependendo da estrutura adotada e das condições aplicáveis à contratação, a empresa precisa definir como os custos serão tratados dentro de sua política de benefícios.
Na prática, podem existir diferentes estruturas de custeio.
Por exemplo:
a empresa pode assumir os valores relacionados à coparticipação;
o funcionário pode participar desses valores;
pode existir divisão de custos entre empresa e funcionário;
dependentes podem possuir uma política de custeio diferente dos titulares.
A estrutura precisa respeitar as condições aplicáveis ao contrato e à relação entre empresa e beneficiários.
O mais importante é que a política seja definida e comunicada com transparência.
Os funcionários precisam compreender:
o que é coparticipação;
quando ela pode ocorrer;
como funciona a cobrança;
como a empresa estruturou o benefício;
como funcionará para dependentes.
Surpresas relacionadas à cobrança podem gerar dúvidas e insatisfação.
Por isso, comunicação faz parte da implantação do benefício.
Coparticipação significa cobertura menor?
Não necessariamente.
Coparticipação está relacionada ao mecanismo financeiro de utilização.
Cobertura assistencial é outra questão.
Também devem ser avaliados separadamente:
segmentação do plano;
rede credenciada;
acomodação;
abrangência geográfica;
regras de reembolso, quando aplicável;
condições contratuais.
Portanto, não conclua que um plano possui cobertura inferior simplesmente porque possui coparticipação.
E a rede credenciada?
Esse ponto merece atenção especial.
Imagine que uma proposta apresente mensalidade menor, mas não contemple hospitais ou laboratórios considerados importantes pelos funcionários.
Nesse caso, a diferença financeira pode vir acompanhada de uma mudança significativa na experiência de utilização.
Antes de contratar, verifique a rede específica do produto cotado, e não apenas a marca da operadora.
Diferentes produtos de uma mesma operadora podem apresentar características e redes distintas.
Plano com coparticipação para pequenas empresas
Em pequenas empresas, cada beneficiário representa uma parcela relevante do grupo.
Por isso, conhecer o perfil das pessoas incluídas é especialmente importante.
Uma empresa com:
dois sócios;
dois funcionários;
alguns dependentes;
pode apresentar comportamento completamente diferente de outra empresa com a mesma quantidade de vidas.
Se sua empresa possui CNPJ ou MEI, veja também:
→ Plano de saúde para MEI: como funciona e como contratar?
Esse conteúdo explica a lógica da contratação empresarial para microempreendedores e pequenos negócios.
Plano empresarial com ou sem coparticipação em Sorocaba
Para empresas de Sorocaba e região, a decisão não deveria considerar apenas o modelo financeiro.
Também é importante verificar onde os beneficiários realmente precisam utilizar o plano.
Isso pode envolver:
Sorocaba;
Votorantim;
Itu;
outras cidades da região;
atendimento na capital;
cobertura mais ampla, dependendo do perfil da empresa.
Hospitais, clínicas e laboratórios precisam ser conferidos no produto específico cotado, pois a rede pode variar.
Se sua empresa está na região, consulte também:
→ Plano de saúde empresarial em Sorocaba: como escolher?
A empresa já possui plano?
Se a empresa já oferece o benefício, existe uma vantagem:
você possui informações reais para analisar antes de trocar.
Pergunte:
quanto a empresa paga atualmente?
qual foi o último reajuste?
quais serviços e prestadores são efetivamente utilizados?
quais hospitais são importantes?
os funcionários utilizam muito o plano?
existem muitos dependentes?
existem reclamações recorrentes?
a empresa quer reduzir custos, melhorar o benefício ou ambos?
A partir dessas respostas, compare a situação atual com as novas propostas.
Se o principal problema é o aumento da mensalidade, leia também:
→ Plano de saúde ficou caro: o que fazer para reduzir o custo?
Como comparar duas propostas corretamente
Não coloque somente o preço em uma planilha.
Compare o produto completo.
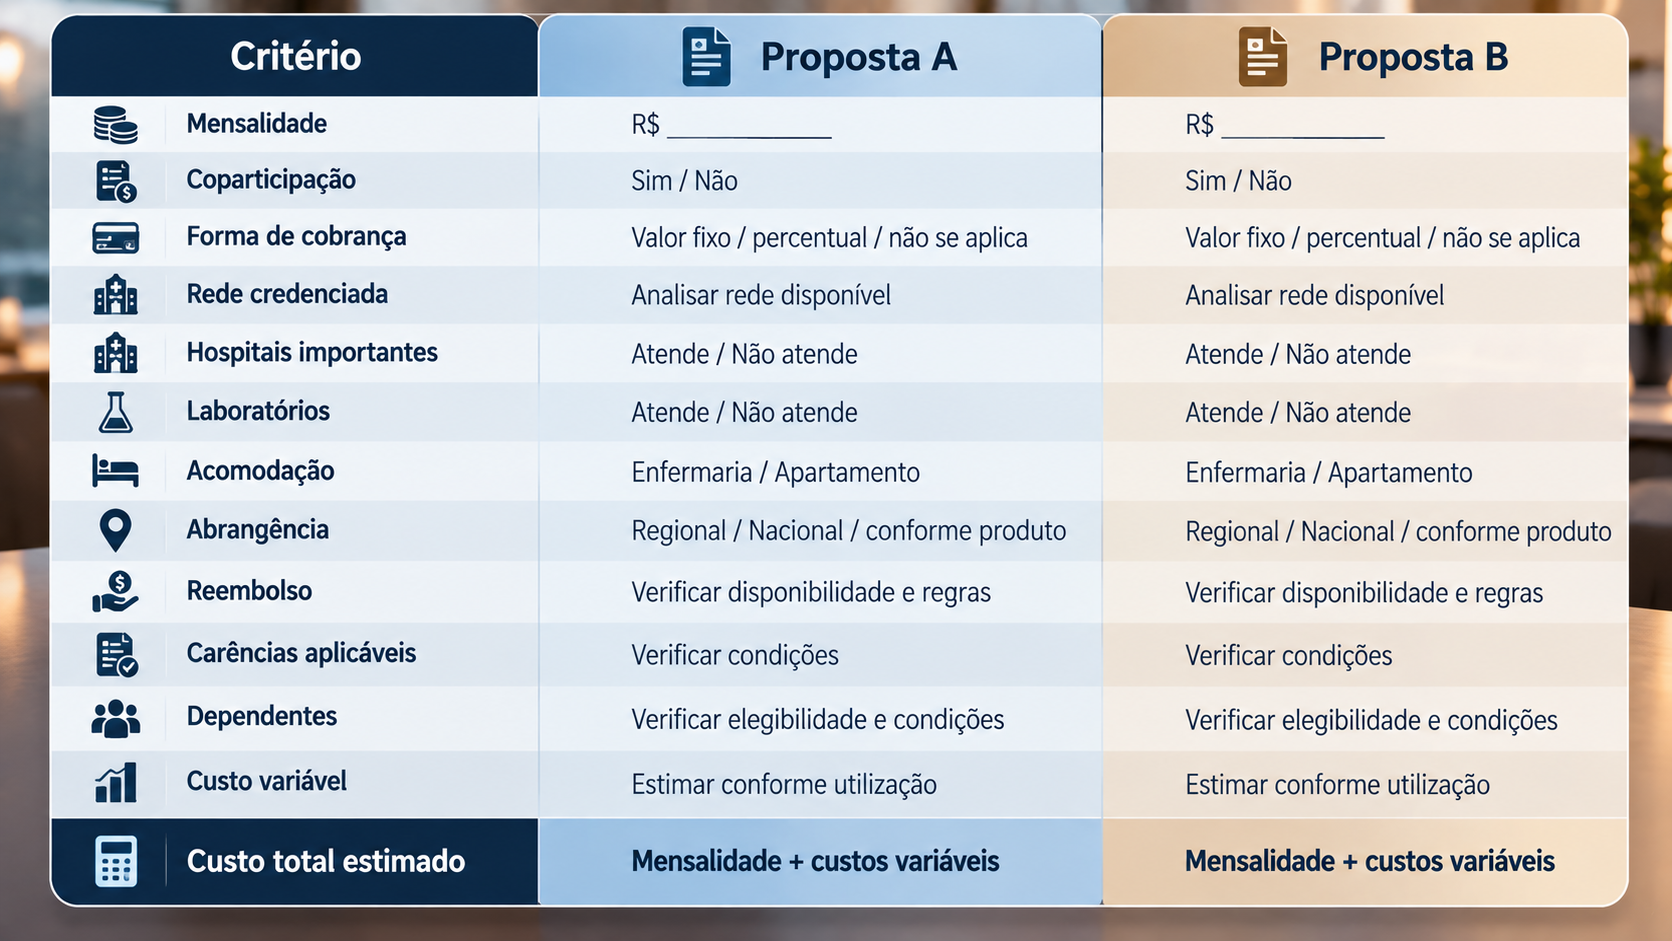
Só depois dessa comparação é que a mensalidade deve ser colocada em perspectiva.
7 erros ao escolher entre com e sem coparticipação
1. Escolher somente pela mensalidade
É provavelmente o erro mais comum.
Mensalidade é apenas uma parte da análise.
2. Não entender como funciona a cobrança
A empresa precisa conhecer as condições do produto cotado.
3. Ignorar os dependentes
O comportamento de utilização não vem apenas dos funcionários.
4. Comparar produtos com redes diferentes
Você pode acreditar que está comparando apenas coparticipação quando, na verdade, está comparando dois produtos bastante diferentes.
5. Não verificar hospitais importantes
Rede deve ser analisada antes da contratação.
6. Não explicar o modelo aos funcionários
Isso pode gerar dúvidas e insatisfação posteriormente.
7. Escolher sem considerar o custo total
A proposta com menor mensalidade não necessariamente será a que apresentará a estrutura mais adequada para aquela empresa.
Checklist antes de contratar
Antes de escolher, responda:
Quantos beneficiários entrarão?
Quais são as idades?
Haverá dependentes?
Existem crianças?
Há utilização frequente de consultas ou exames?
Existem tratamentos ou terapias recorrentes?
Quais hospitais são importantes?
A empresa precisa de atendimento fora da cidade?
Prefere enfermaria ou apartamento?
Qual orçamento mensal pretende destinar ao benefício?
Como funciona a coparticipação da proposta?
Quais procedimentos podem gerar cobrança?
Como os valores são calculados?
Como a empresa pretende estruturar o custeio?
A empresa já possui plano?
Qual é a principal razão para trocar?
Com essas respostas, a cotação deixa de ser apenas uma lista de preços e passa a ser uma comparação mais útil para a empresa.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Preencha os dados da empresa para analisar alternativas disponíveis.
Campos recomendados:
Nome
WhatsApp
E-mail
Cidade
CNPJ
Quantidade de titulares
Quantidade de dependentes
Idades
Plano atual
Operadora atual
Hospitais desejados
Preferência por coparticipação
Observações
Botão:
Perguntas frequentes sobre plano empresarial com coparticipação
É melhor plano empresarial com ou sem coparticipação?
Não existe uma resposta única. A decisão depende do perfil dos beneficiários, das propostas disponíveis, da utilização esperada, da rede e do orçamento da empresa.
Plano com coparticipação sempre tem mensalidade menor?
Não trate isso como regra. Valores dependem do produto, operadora, grupo e condições comerciais. É necessário comparar propostas reais.
Coparticipação é cobrada além da mensalidade?
Quando prevista no produto, existe mensalidade e pode haver participação financeira relacionada à utilização de determinados procedimentos, conforme as condições contratuais.
Coparticipação significa pagar o valor inteiro da consulta ou exame?
Não. Coparticipação não significa que o beneficiário assume integralmente o custo do atendimento.
Plano sem coparticipação é sempre mais caro?
Não necessariamente. Os valores dependem de diversas características do produto e do grupo contratado.
Uma empresa pequena pode contratar plano com coparticipação?
Existem produtos empresariais com diferentes estruturas. A disponibilidade e as condições de contratação precisam ser verificadas para o CNPJ e o grupo específicos.
MEI pode contratar plano com coparticipação?
O empresário individual pode ter acesso a planos coletivos empresariais quando atende às condições aplicáveis à contratação. As opções disponíveis devem ser verificadas durante a cotação.
O que devo comparar além da coparticipação?
Mensalidade, rede, acomodação, abrangência, carências aplicáveis, reembolso quando existente, condições contratuais e perfil dos beneficiários.
Afinal, plano empresarial com ou sem coparticipação?
A escolha não deveria começar pela pergunta:
“Qual plano é mais barato?”
Uma pergunta mais útil é:
“Qual estrutura faz mais sentido para o perfil da minha empresa e dos meus beneficiários?”
Para chegar a uma decisão mais informada, considere:
mensalidade + utilização + coparticipação + rede + acomodação + abrangência + perfil dos beneficiários + orçamento.
Empresas diferentes podem chegar a conclusões diferentes.
É justamente por isso que comparar propostas usando os dados reais do CNPJ e dos beneficiários é mais útil do que escolher uma modalidade com base em uma regra genérica.
Compare opções para sua empresa
A AION pode comparar planos empresariais considerando quantidade de beneficiários, idades, região, rede desejada e alternativas com ou sem coparticipação.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
plano de saúde empresarial · coparticipação · plano empresarial com coparticipação · plano empresarial sem coparticipação · plano de saúde para empresa · plano de saúde PJ · plano para funcionários · benefícios empresariais