Plano de Saúde Empresarial
Dependentes no plano de saúde empresarial: quem pode entrar e o que comprovar?
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em
Índice
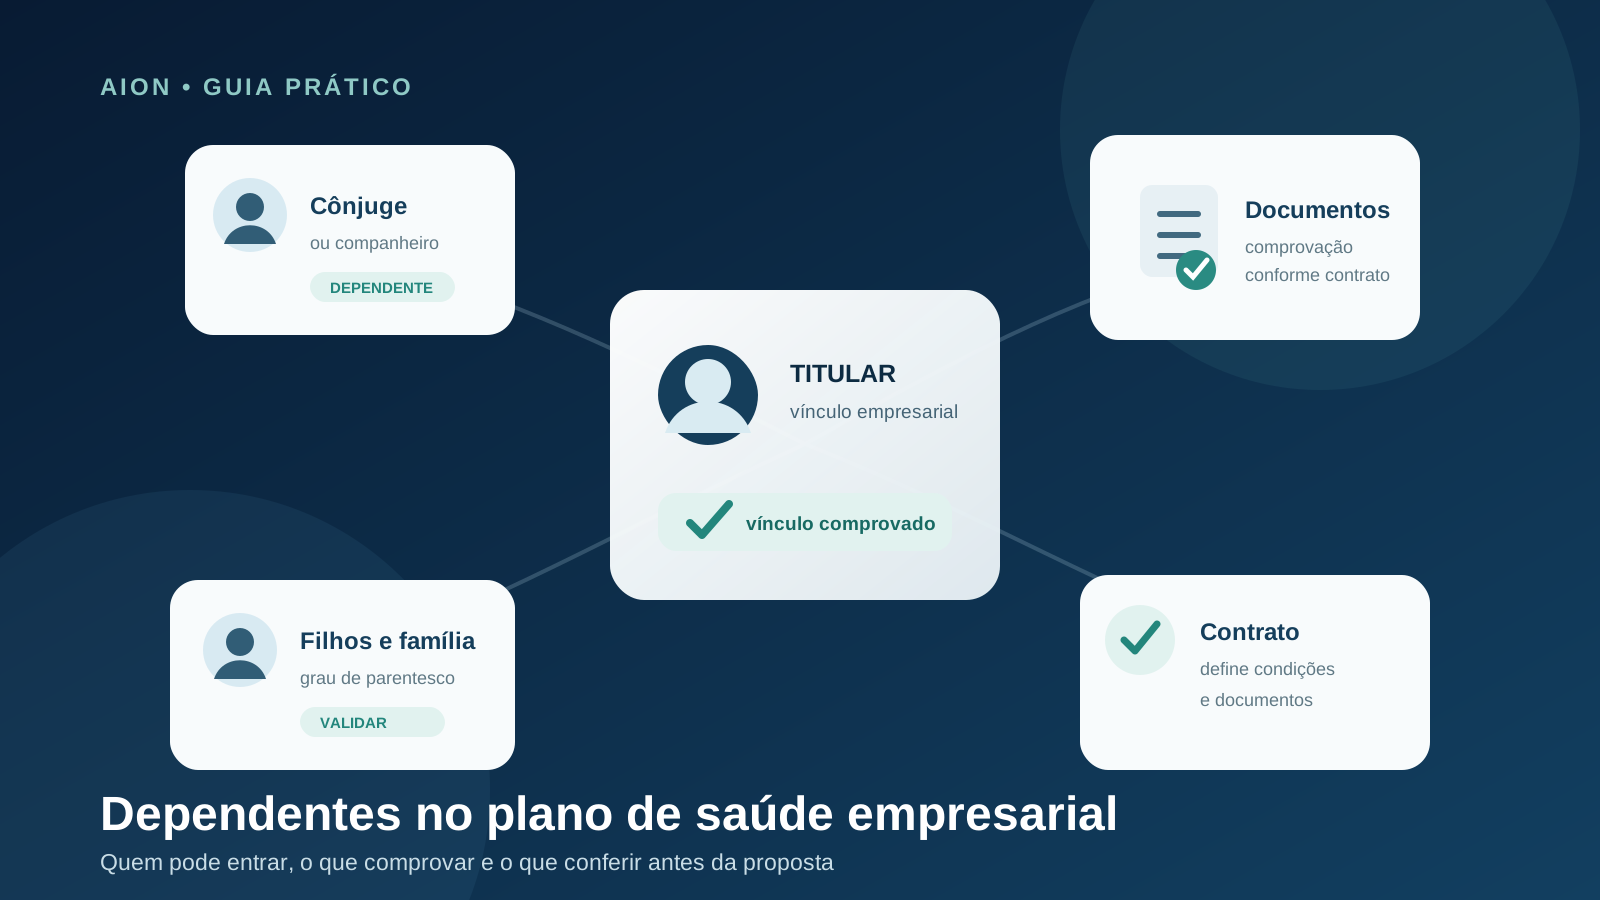
O plano de saúde coletivo empresarial pode incluir familiares como dependentes quando isso estiver previsto no contrato. A regulamentação da ANS admite o grupo familiar até o terceiro grau de parentesco consanguíneo, até o segundo grau por afinidade e também cônjuge ou companheiro. Mas essa regra não significa que todo produto comercial aceite automaticamente todas as pessoas possíveis: é preciso conferir o contrato, a elegibilidade do titular e a documentação exigida.
Na prática, a pergunta mais segura não é apenas “essa pessoa é minha parente?”. É: o titular está elegível, esse grau de parentesco está dentro do limite regulatório e o produto contratado admite essa inclusão nas condições atuais?
AION Consultoria
Quer confirmar quem pode entrar no plano da sua empresa?
A AION pode organizar titulares, dependentes, vínculos e documentos antes da comparação das propostas, evitando escolher um produto que não aceite a composição desejada.
Analisar titulares e dependentesResposta rápida
- Cônjuge ou companheiro: pode integrar o grupo familiar conforme o contrato.
- Parentes consanguíneos: a regulamentação admite até o terceiro grau.
- Parentes por afinidade: a regulamentação admite até o segundo grau.
- Regra essencial: o dependente só entra a partir de um titular elegível que participe do contrato.
- Produto específico: documentos, condições de inclusão e disponibilidade precisam ser conferidos na proposta e no contrato vigentes.
Quem pode ser dependente em um plano coletivo empresarial?
A orientação oficial da Agência Nacional de Saúde Suplementar informa que empregados ou servidores públicos, sócios, administradores, estagiários e outros vínculos admitidos podem participar do plano coletivo empresarial. O grupo familiar desses titulares pode ser incluído como dependente, desde que isso esteja previsto contratualmente e sejam respeitados os graus de parentesco definidos na regulamentação.
A Resolução Normativa ANS nº 560/2022 estabelece, para o coletivo empresarial, grupo familiar até o terceiro grau consanguíneo, até o segundo grau por afinidade, além de cônjuge ou companheiro. A própria norma também determina que a participação do grupo familiar depende da participação do beneficiário titular no contrato.
ANS e contrato: duas verificações diferentes
Esse é um ponto que costuma gerar confusão. A regulamentação define quem pode estar dentro dos limites da modalidade. Já o contrato e o produto definem como aquela contratação específica será operacionalizada.
Por isso, estar dentro de um grau de parentesco permitido não é o mesmo que ter inclusão automática em qualquer produto. Antes de assumir que a pessoa será aceita, confirme:
- se o titular possui vínculo válido com a empresa contratante;
- se o dependente está dentro do grau de parentesco permitido;
- se o contrato prevê a inclusão daquele grupo familiar;
- quais documentos comprovam a relação;
- se existem regras comerciais ou cadastrais específicas do produto;
- quando a inclusão produzirá efeito e se haverá carência.
Como entender os graus de parentesco na prática?
Para facilitar a triagem, vale separar parentesco consanguíneo de parentesco por afinidade. O primeiro decorre da relação familiar de sangue; o segundo decorre do vínculo criado pelo casamento ou união.
| Grupo | Limite regulatório no coletivo empresarial | Exemplos de relação |
|---|---|---|
| Consanguíneo | Até o 3º grau | Pais, filhos, avós, netos, irmãos e outros parentes dentro do limite regulatório. |
| Por afinidade | Até o 2º grau | Parentes do cônjuge ou companheiro dentro do limite regulatório. |
| Cônjuge ou companheiro | Previsto expressamente | Casamento ou união que possa ser comprovada conforme os documentos exigidos. |
A lista acima ajuda a entender a regra, mas não substitui a leitura do contrato. Em uma cotação real, a AION confere a composição familiar pretendida e os documentos exigidos no produto analisado antes de tratar a inclusão como viável.
O titular precisa estar no plano?
Sim, para a inclusão do grupo familiar prevista nessa regra, a participação do dependente está vinculada à participação do titular. A RN nº 560/2022 é expressa ao dizer que o ingresso do grupo familiar depende da participação do beneficiário titular no contrato.
Isso evita um erro comum: tentar contratar familiares isoladamente em um plano empresarial usando apenas o CNPJ, sem que exista uma pessoa com vínculo elegível na condição de titular.
Se a dúvida estiver ligada a sócios, administradores ou diretores, veja também o guia sobre plano de saúde para sócios e diretores.
Quais documentos podem ser necessários?
Os documentos exatos variam conforme operadora, produto, tipo de vínculo e relação familiar. Por isso, não existe uma lista comercial única que possa ser prometida para todos os casos.
Como preparação, normalmente faz sentido separar os documentos que permitam demonstrar:
- identidade do titular e do dependente;
- vínculo do titular com a empresa, como documentação societária, funcional ou cadastral compatível;
- parentesco ou relação familiar, por meio dos documentos civis adequados ao caso;
- dados da pessoa jurídica necessários à contratação;
- informações complementares solicitadas pela operadora na proposta.
O cuidado principal é a coerência documental. O parentesco informado na proposta precisa ser demonstrável e o vínculo do titular com a empresa também precisa estar regular.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Dependente conta como uma vida no plano empresarial?
Na composição do grupo, cada beneficiário incluído integra o total de vidas do contrato. Isso pode ser relevante porque algumas regras regulatórias e comerciais dependem do tamanho do grupo.
Mas não transforme esse fato em uma promessa de preço ou aceitação. O valor final depende de dados reais da proposta, como idades, região, produto, acomodação, coparticipação, rede e composição do grupo. A quantidade de vidas também pode influenciar quais alternativas comerciais estão disponíveis.
Se a empresa tiver um grupo muito pequeno, vale ler também o conteúdo sobre plano empresarial para 2 vidas.
Dependentes podem ter carência?
Podem. A carência não desaparece apenas porque a pessoa é dependente.
Nos planos coletivos empresariais com menos de 30 beneficiários, pode haver carência quando prevista no contrato. Nos coletivos empresariais com 30 ou mais beneficiários, a RN nº 560/2022 estabelece que não pode ser exigida carência do beneficiário que formalize o ingresso em até 30 dias da celebração do contrato coletivo ou de sua vinculação à pessoa jurídica contratante.
Por isso, a análise deve considerar quantidade de vidas, data de entrada, data do vínculo e regra contratual. Para aprofundar, consulte o guia sobre carência no plano de saúde empresarial.
E quando a empresa é MEI ou empresário individual?
A ANS possui regra específica para plano coletivo empresarial contratado por empresário individual. A página oficial, atualizada em junho de 2026, informa que o empresário individual precisa comprovar exercício de atividade empresarial por pelo menos seis meses para essa modalidade, sendo o MEI o exemplo mais comum.
Essa exigência diz respeito à elegibilidade da contratação pelo empresário individual. Ela não significa que cada dependente precise “ter seis meses”. Depois de validada a contratação, o grupo familiar continua sujeito ao contrato e aos limites de parentesco aplicáveis.
Se o CNPJ ainda é recente, veja o guia sobre plano de saúde para CNPJ recém-aberto.
O contrato pode aceitar menos dependentes do que o limite regulatório?
A regra regulatória estabelece o universo permitido para o grupo familiar na modalidade, e a participação ocorre conforme disposto no contrato. Portanto, antes de vender a ideia de que “todo parente até determinado grau entra”, é necessário conferir as condições efetivas do produto.
Esse é um dos motivos pelos quais comparar propostas apenas pelo preço pode dar errado: duas alternativas podem ter redes, regras de inclusão, coparticipação e condições contratuais diferentes.
Para uma comparação estruturada, use também o guia como comparar propostas de plano de saúde.
Checklist AION antes de pedir a cotação
Organize estas informações antes da proposta:
- Quem será o titular e qual é o vínculo dele com a empresa?
- Quais familiares precisam entrar?
- Qual é a relação de parentesco de cada um com o titular?
- Quais documentos comprovam esses vínculos?
- Quantas vidas haverá no total?
- Quais são as idades dos beneficiários?
- Qual cidade/UF precisa ser atendida?
- Há hospitais ou laboratórios indispensáveis?
- Qual acomodação faz sentido: enfermaria ou apartamento?
- Existe preferência por coparticipação ou sem coparticipação?
Esse checklist organiza a triagem; a elegibilidade final depende da análise do contrato, produto, documentos e condições vigentes.
A avaliação de ferramentas AION para esta pauta indicou que o recurso mais útil neste momento é a triagem de elegibilidade e documentação. Não foi inserida uma ferramenta de rede de forma artificial, porque a pergunta principal desta página é quem pode entrar. A validação de rede deve acontecer na etapa seguinte, quando produto e composição do grupo já estiverem definidos.
Erros comuns ao incluir dependentes
- Confundir CNPJ com elegibilidade: ter empresa não torna qualquer familiar automaticamente elegível.
- Ignorar o titular: a inclusão do grupo familiar depende de um titular participante do contrato.
- Presumir documentos: a operadora pode exigir comprovação específica para aquele vínculo.
- Tratar parentesco permitido como aceitação universal: o contrato precisa ser conferido.
- Esquecer a carência: regras variam conforme tamanho do grupo, prazo de ingresso e contrato.
- Escolher pelo preço antes da composição: primeiro valide quem realmente poderá entrar; depois compare as propostas equivalentes.
Perguntas frequentes
Posso colocar meus pais no plano empresarial?
Pais estão dentro do parentesco consanguíneo previsto pela regulamentação, mas a inclusão precisa estar prevista no contrato e seguir as condições e documentos do produto analisado.
Meu cônjuge pode entrar como dependente?
Cônjuge ou companheiro está expressamente contemplado na regra de grupo familiar, sujeito à previsão contratual e comprovação exigida.
Posso colocar um irmão?
Irmão está dentro do limite de parentesco consanguíneo regulatório. Ainda assim, confirme a aceitação e a documentação na proposta específica.
O dependente pode ficar no plano sem o titular?
Na regra geral de ingresso do grupo familiar no coletivo empresarial, a participação dos dependentes depende da participação do titular. Situações específicas de manutenção ou perda de vínculo devem ser analisadas separadamente.
Dependente paga a mesma mensalidade do titular?
Não existe uma resposta universal. O valor depende da estrutura da proposta, faixa etária, produto, região e demais condições comerciais vigentes. A cotação deve ser feita com os dados reais do grupo.
Todo produto empresarial aceita os mesmos dependentes?
Não presuma isso. A regulamentação define limites de elegibilidade, mas o contrato e as condições do produto precisam ser conferidos antes da contratação.
Como decidir na prática
A ordem mais segura é: definir o titular → comprovar o vínculo empresarial → listar os dependentes → comprovar o parentesco → validar a regra do produto → conferir carência → comparar rede e configuração → analisar o custo real.
Depois que a composição do grupo estiver clara, compare as propostas com critérios equivalentes. O guia sobre como escolher um plano de saúde empresarial ajuda a organizar essa etapa.
Fontes e data de verificação
Verificado em 17/10/2026. Fontes primárias: ANS — Planos Coletivos por Adesão e Empresariais; ANS — Planos Coletivos Empresariais contratados por Empresário Individual; e Resolução Normativa ANS nº 560/2022. Regras comerciais, documentação adicional, disponibilidade e condições específicas devem ser reconfirmadas no produto e contrato vigentes.
Compartilhe este artigo
Escolha um canal ou copie o link.
dependentes plano de saúde empresarial · quem pode ser dependente · plano empresarial · elegibilidade · documentos