Seguro de Vida
Seguro DIT: como funciona a proteção de renda durante um afastamento?
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em Atualizado em
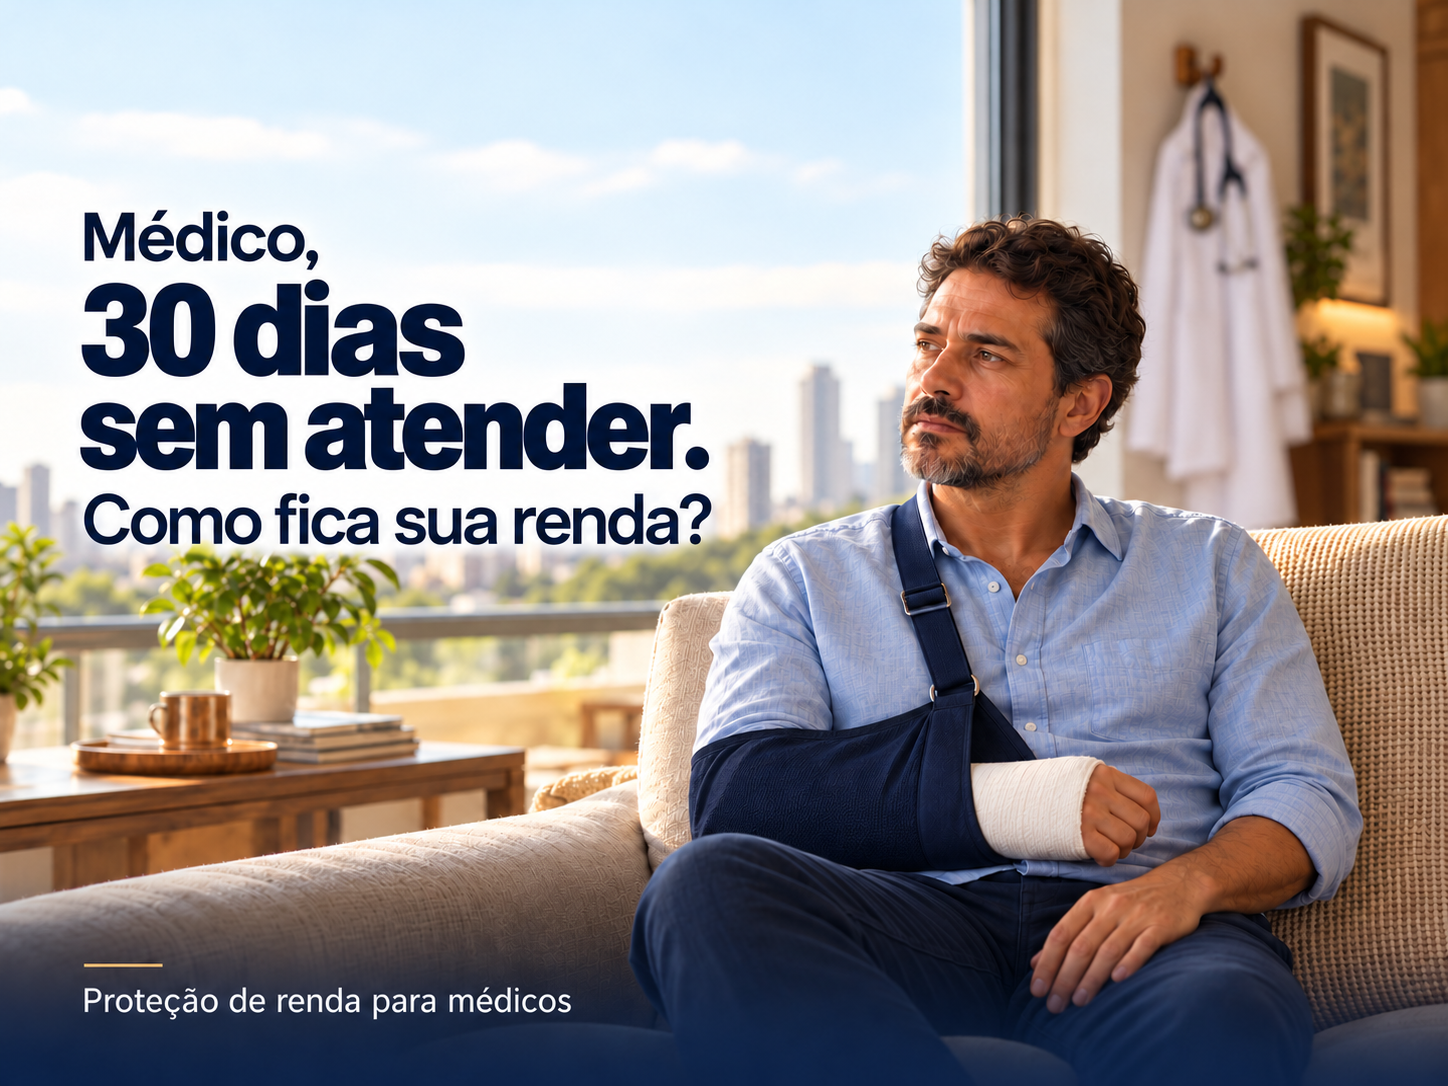
Para quem depende da própria capacidade de trabalhar para gerar renda, um afastamento não é apenas um problema de saúde. Pode se transformar rapidamente em um problema financeiro.
Pense em um dentista que não consegue atender, um médico impossibilitado de realizar procedimentos, um advogado afastado da rotina profissional ou um empresário cuja receita depende diretamente da própria atuação.
O trabalho pode parar. As despesas, não.
É nesse cenário que entra o Seguro DIT — Diária por Incapacidade Temporária.
Essa cobertura pode gerar uma indenização quando uma doença ou acidente coberto provoca incapacidade temporária para o exercício da atividade profissional, respeitando os critérios e limites contratados.
O DIT protege contra uma consequência financeira do problema de saúde: o período em que você não consegue trabalhar e gerar renda como antes.
Para entender se essa proteção faz sentido, não basta perguntar quanto ela pode pagar.
Eu começaria por três questões:
quanto da sua renda depende diretamente do seu trabalho;
por quanto tempo sua reserva suportaria um afastamento;
quais despesas continuariam existindo mesmo sem você trabalhar.
Seguro DIT em resumo
Ponto | O que significa |
|---|---|
Objetivo | Reduzir o impacto financeiro de uma incapacidade temporária coberta |
Indenização | Relacionada ao valor contratado e ao período indenizável |
Doença | Pode gerar cobertura quando atende às condições contratadas |
Acidente | Pode gerar cobertura dentro das regras do seguro |
Franquia | Período inicial do afastamento considerado antes das diárias indenizáveis |
Carência | Pode existir conforme a cobertura e o evento |
Valor | Definido na contratação dentro dos limites aplicáveis |
Sinistro | Exige comprovação e análise do evento |
Antes de perguntar “quanto o DIT paga?”, eu faria outra pergunta:
Como funciona o Seguro DIT?Quanto da sua vida financeira depende de você conseguir trabalhar?
Imagine um profissional cuja renda depende diretamente dos atendimentos, procedimentos, projetos ou serviços que realiza.
Enquanto trabalha normalmente, a receita continua sendo produzida.
Se uma doença ou acidente coberto o deixa temporariamente incapaz de exercer sua profissão, essa dinâmica muda.
De forma simplificada:
evento coberto → incapacidade temporária → afastamento → aplicação da franquia e demais condições → análise do sinistro → indenização, quando devida
O ponto central é a incapacidade temporária para exercer a atividade profissional.
O diagnóstico médico é importante, mas a análise também considera a profissão, a atividade efetivamente exercida, o período de afastamento, a documentação e as condições da cobertura.
Como funciona o DIT da MAG?O DIT da MAG pode prever até 365 diárias por afastamento, dentro dos limites e das condições contratadas.
A cobertura pode ser estruturada com franquia de 7 ou 10 dias, de acordo com a configuração escolhida.
Também existem previsões envolvendo situações como:
acidentes;
doenças cobertas;
hérnias;
LER — Lesão por Esforço Repetitivo;
DORT — Distúrbios Osteomusculares Relacionados ao Trabalho.
A existência dessas situações na cobertura não significa que qualquer diagnóstico gere automaticamente indenização.
O caso concreto precisa atender aos critérios de incapacidade e às demais condições contratadas.
Por isso, uma pergunta mais adequada é:
O que significa ter até 365 diárias?Esse evento, nessa situação e para essa atividade profissional, atende aos critérios da cobertura?
Esse número representa um limite possível dentro da proteção.
Não significa que todo afastamento dará direito a 365 pagamentos.
Se uma pessoa permanecer afastada por um período menor, por exemplo, a indenização será analisada considerando a duração reconhecida da incapacidade, a franquia aplicável e as demais condições da cobertura.
Em outras palavras:
Carência e franquia: qual é a diferença?até 365 diárias é um limite de proteção, não uma promessa de pagamento por 365 dias em qualquer sinistro.
São conceitos diferentes.
Carência
A carência está relacionada ao início da cobertura.
Dependendo da contratação e do evento, pode existir um período durante o qual determinada situação ainda não produz direito à indenização.
Franquia
A franquia está ligada ao início do afastamento.
Ela representa o período considerado antes do início das diárias indenizáveis.
No DIT da MAG, existem configurações com franquia de 7 ou 10 dias.
Conceito | Pergunta que responde |
|---|---|
Carência | A cobertura já pode responder a esse evento? |
Franquia | A partir de qual momento do afastamento começam as diárias indenizáveis? |
Entender essa diferença antes de contratar reduz bastante o risco de expectativa errada no momento do sinistro.
Exemplo prático: um dentista precisa ficar afastadoImagine um dentista autônomo cuja renda depende diretamente dos atendimentos realizados no consultório.
Um evento coberto provoca incapacidade temporária e ele precisa passar algumas semanas sem atender.
Nesse período, consultas e procedimentos deixam de gerar receita. Ao mesmo tempo, continuam existindo despesas pessoais, familiares e profissionais.
Suponha, apenas para fins didáticos, que ele tenha contratado uma proteção equivalente a R$ 300 por diária indenizável.
Depois da aplicação da franquia e das demais condições, imagine que sejam reconhecidos 20 dias indenizáveis:
R$ 300 × 20 dias = R$ 6.000
Esse valor é apenas uma simulação matemática.
Não representa preço do seguro, proposta comercial, tabela da MAG ou garantia de indenização.
O exemplo serve para mostrar a lógica:
Quanto custa um Seguro DIT?o DIT pode gerar liquidez justamente no período em que a capacidade profissional deixou temporariamente de produzir renda.
Não existe um preço único que possa ser aplicado a todos os perfis.
O custo depende da proteção que está sendo estruturada e das características da pessoa que será segurada.
Entre os fatores relevantes estão:
idade;
profissão;
atividade exercida;
renda;
valor da diária pretendida;
franquia;
conjunto de coberturas;
perfil submetido à análise de risco;
condições de aceitação.
Por isso, uma tabela genérica com “Seguro DIT a partir de R$ X” pode ser mais confusa do que útil.
Uma comparação mais adequada é:
quanto custa proteger determinada necessidade de renda para aquele profissional e naquela configuração?
Se o objetivo é saber preço, a cotação precisa partir do perfil real.
O DIT tende a ganhar importância quando existe uma ligação direta entre trabalho realizado e renda recebida.
Isso acontece com frequência entre:
médicos;
dentistas;
advogados;
psicólogos;
fisioterapeutas;
arquitetos;
engenheiros;
consultores;
corretores;
empresários;
prestadores de serviços;
autônomos;
profissionais liberais.
Mas eu não avaliaria a necessidade apenas pela profissão.
Prefiro responder quatro perguntas.
Se você ficar 30 dias sem trabalhar, sua renda continua?
Isso mostra quanto da geração de renda depende diretamente da sua atividade.
Quanto você possui de reserva financeira?
A reserva indica por quanto tempo você consegue absorver o impacto sozinho.
Quais despesas continuam existindo?
Moradia, alimentação, educação, financiamentos e custos profissionais não desaparecem durante um afastamento.
Existem pessoas que dependem da sua renda?
Quando existem dependentes, o impacto financeiro pode atingir toda a estrutura familiar.
Quem pode contratar Seguro DIT?A contratação depende do perfil e das regras de aceitação do produto.
Não é correto presumir que todas as pessoas receberão exatamente as mesmas condições.
Na análise podem entrar informações como:
idade;
profissão;
atividade efetivamente exercida;
renda;
valor da proteção solicitada;
demais informações necessárias à subscrição.
Determinadas atividades podem possuir regras ou soluções específicas.
Por isso, eu separaria duas questões:
O DIT faz sentido para minha realidade financeira?
e:
Qual configuração está disponível para o meu perfil?
A primeira é uma decisão de planejamento.
A segunda depende da contratação efetivamente analisada.
Plano de saúde e Seguro DIT resolvem problemas diferentesPlano de saúde e DIT podem fazer parte da mesma estratégia de proteção, mas cumprem funções diferentes.
O plano está relacionado ao acesso à assistência médica dentro das condições contratadas.
O DIT está relacionado à consequência financeira do afastamento.
Imagine uma cirurgia.
O tratamento pode estar coberto pelo plano de saúde.
Mas se o profissional precisar permanecer 30 ou 45 dias afastado, ainda existe uma questão importante:
Como as despesas serão pagas enquanto a renda diminui?
É essa lacuna que a proteção de renda procura reduzir.
Como definir o valor da proteção?Eu evitaria fórmulas universais.
Duas pessoas com renda de R$ 20 mil podem ter necessidades completamente diferentes.
Uma pode precisar de R$ 8 mil por mês para manter as despesas essenciais.
Outra pode possuir compromissos mensais próximos de R$ 18 mil.
Por isso, eu começaria por quatro números:
Informação | O que queremos descobrir |
|---|---|
Renda média | Quanto entra normalmente |
Renda dependente do trabalho | Quanto seria afetado pelo afastamento |
Despesas essenciais | Quanto precisa continuar sendo pago |
Reserva disponível | Por quanto tempo você suporta o problema sem outra fonte de recursos |
Depois entram dependentes, dívidas, patrimônio, outras rendas e características da profissão.
DIT, DIH, Doenças Graves e Cirurgias são proteções diferentesA pergunta não é “qual é a maior diária que posso contratar?”. É “qual perda financeira eu preciso conseguir suportar?”.
Uma mesma situação de saúde pode produzir efeitos financeiros diferentes.
Cobertura | Foco principal |
|---|---|
DIT | Incapacidade temporária para exercer a atividade profissional |
DIH | Internação hospitalar prevista na cobertura |
Doenças Graves | Diagnóstico de condição coberta |
Cirurgias | Realização de procedimento previsto no seguro |
Uma doença pode provocar diagnóstico, cirurgia, internação e afastamento profissional.
Isso não significa que todas as coberturas sejam acionadas ao mesmo tempo.
Cada uma possui critérios próprios.
É por isso que uma estratégia de proteção financeira não deve ser montada como uma simples coleção de coberturas.
Ela precisa começar pelos riscos que teriam maior impacto financeiro.
Como funciona o sinistro do DIT?Quando existe um afastamento que pode estar coberto, inicia-se a análise do sinistro.
Podem fazer parte desse processo:
documentos pessoais;
aviso de sinistro;
atestado médico;
relatórios médicos;
laudos e exames;
comprovação da atividade profissional;
comprovante de renda;
informações relacionadas ao período de afastamento;
documentos adicionais necessários para análise do caso.
O objetivo é verificar se existe incapacidade temporária compatível com a cobertura contratada.
Por isso:
atestado médico e indenização securitária são coisas relacionadas, mas não idênticas.
O médico registra a condição clínica e a necessidade de afastamento.
O seguro analisa se o evento se enquadra nos critérios da cobertura.
E se a pessoa conseguir trabalhar parcialmente?A profissão faz diferença.
Uma lesão na mão pode ter consequências muito diferentes para:
um cirurgião;
um dentista;
um consultor;
um profissional administrativo.
Por isso, não basta olhar apenas para o nome da doença.
Também é necessário compreender o impacto do problema sobre a atividade profissional efetivamente exercida.
DIT e INSS não são a mesma proteçãoO benefício previdenciário e o Seguro DIT possuem naturezas e regras diferentes.
Por isso, eu não trataria o DIT como substituto automático do INSS.
A pergunta que interessa ao planejamento financeiro é:
Se eu precisar parar de trabalhar, quais recursos estarão disponíveis para manter minha vida funcionando?
A resposta pode envolver:
reserva financeira;
Previdência;
outras fontes de renda;
patrimônio;
seguro.
O objetivo é descobrir se existe uma lacuna relevante entre o que você precisa e os recursos disponíveis.
E se você tiver filhos ou dependentes?Quando existem dependentes, o impacto de um afastamento pode ir além das despesas pessoais.
Moradia, alimentação, educação e outros compromissos familiares continuam existindo.
Por isso, proteção de renda e proteção familiar precisam conversar.
Se esse é o seu caso, veja também:
Seguro de vida para quem tem filhos: como calcular a proteção necessária
O DIT está relacionado a um risco temporário.
A estratégia de proteção familiar precisa considerar também outros cenários.
Quanto tempo sua vida financeira suporta sem sua renda?Faça um exercício simples:
Tempo sem trabalhar | Pergunta |
|---|---|
7 dias | Sua reserva absorve facilmente? |
30 dias | O orçamento começa a ser pressionado? |
60 a 90 dias | Você precisaria resgatar investimentos ou assumir dívida? |
Vários meses | Sua estrutura financeira continuaria sustentável? |
Não existe uma resposta certa.
Existe a sua realidade.
E ela deve orientar a decisão.
Seguro DIT vale a pena?Depende do impacto que um afastamento teria sobre sua vida financeira.
Uma pessoa com ampla reserva, várias fontes independentes de renda e despesas controladas pode possuir uma exposição menor.
Outra que depende diretamente da própria produção, mantém consultório ou escritório, possui filhos, financiamentos e pouca reserva pode possuir uma exposição muito maior.
Por isso, eu não começaria perguntando:
“DIT é um bom seguro?”
Começaria com:
“O que aconteceria financeiramente comigo se amanhã eu não pudesse trabalhar?”
Se a resposta revelar uma exposição relevante, vale analisar essa proteção.
Como eu analiso proteção de renda na AIONMeu trabalho não começa escolhendo MAG, DIT ou qualquer outro produto.
Começa entendendo a realidade financeira da pessoa.
Eu sigo esta lógica:
ENTENDER → MAPEAR RISCOS → DEFINIR PRIORIDADES → COMPARAR → ESTRUTURAR → REVISAR
Primeiro analiso:
profissão;
renda;
despesas;
reserva;
dependentes;
dívidas;
patrimônio;
outras fontes de renda.
Depois identifico quais riscos teriam maior impacto.
Só então comparo as alternativas disponíveis.
O DIT pode ser uma delas.
Pode também não ser a prioridade.
Quer entender quanto da sua renda está exposto?Na AION, o seguro começa pela sua realidade — não pela prateleira de produtos.
Para começar uma análise, tenha em mente:
sua profissão;
sua idade;
renda média;
despesas essenciais;
pessoas que dependem da sua renda;
reserva disponível;
quanto tempo conseguiria manter sua rotina sem trabalhar.
O que significa DIT?
DIT significa Diária por Incapacidade Temporária. É uma cobertura voltada à proteção financeira durante um período de incapacidade temporária para exercer a atividade profissional em decorrência de evento coberto.
Quanto custa um Seguro DIT?
Não existe preço único. O valor depende da configuração contratada e do perfil analisado, incluindo fatores como profissão, idade, renda, diária pretendida, franquia e demais coberturas.
Seguro DIT paga qualquer afastamento?
Não. O evento e a incapacidade precisam atender aos critérios da cobertura contratada.
Atestado médico garante indenização?
Não. O atestado é importante para a análise, mas não substitui a regulação do sinistro.
Quantas diárias o DIT da MAG pode prever?
A cobertura pode prever até 365 diárias por afastamento, conforme os limites e condições contratados.
Qual é a franquia do DIT da MAG?
Existem configurações com franquia de 7 ou 10 dias, conforme a contratação.
O DIT da MAG pode contemplar hérnia, LER e DORT?
Essas situações podem fazer parte da cobertura, desde que o caso concreto atenda aos critérios e definições contratuais.
Preciso estar internado para utilizar o DIT?
Não necessariamente.
DIT e DIH são coberturas diferentes. O DIT está relacionado à incapacidade temporária profissional; a DIH, à internação hospitalar coberta.
DIT substitui plano de saúde?
Não. O plano de saúde está relacionado à assistência médica contratada. O DIT procura reduzir o impacto financeiro de um afastamento profissional.
Conclusão: sua capacidade de trabalhar também é um patrimônioQuando falamos em patrimônio, é natural pensar em imóveis, investimentos, empresas e dinheiro acumulado.
Mas, para muitos profissionais, existe outro ativo extremamente valioso:
a capacidade de gerar renda todos os meses.
Uma pessoa pode se recuperar completamente de uma doença ou acidente e retornar à vida profissional.
O problema financeiro pode estar justamente nas semanas ou meses entre o evento e a recuperação.
Nesse período, as despesas continuam.
A família continua precisando de recursos.
O consultório ou escritório pode continuar gerando custos.
Por isso, a decisão sobre DIT não deveria começar pelo limite de diárias, pela franquia ou pelo nome da seguradora.
Ela deveria começar por:
Quanto da minha vida financeira depende da minha capacidade de trabalhar?
É essa resposta que orienta a análise.
Depois podemos definir prioridades e comparar as alternativas disponíveis.
Nota de transparência
Condições de seguro variam conforme produto, profissão, idade, renda, capital contratado, análise de risco e aceitação.
Franquias, carências, limites, eventos cobertos, exclusões e critérios de indenização devem ser confirmados para a contratação efetivamente proposta.
A contratação está sujeita à análise e aceitação da seguradora.
Nota de atualização
Conteúdo atualizado em outubro de 2026.
seguro DIT · diária por incapacidade temporária · proteção de renda · seguro para afastamento · seguro para autônomos · seguro para profissionais liberais · MAG Seguros DIT · incapacidade temporária